03-5275-7137 平日9:00~17:30
お問合せフォーム
お問合せフォーム
03-5275-7137 平日9:00~17:30

従業員100名からの企業向け

企業型確定拠出年金(DC)サービス

確定拠出年金運営管理機関:登録番号789

導入後のサポートもお任せ下さい!

新規導入企業向け

退職金制度の確立

福利厚生の充実

中立な立場でサポート

導入済み企業向け

制度の再活性化

運営コストの見直し

投資教育の継続実施

導入後のサポートもお任せ下さい!

導入のご検討でご不明な点があれば
お気軽にご相談ください。

企業型確定拠出年金でよくある悩み

新規で検討の場合
■ 福利厚生の充実をはかりたい
退職金だけでなく、福利厚生として従業員による加入選択制の制度設計も可能です。
■ 退職金制度を導入したいが、原資がない
現行給与を原資として制度設計ができるため、従業員が選択できる制度として導入が可能です。
■ 運営管理機関がたくさんあって迷っている
FOCは金融機関とは違う視点で、中立性を重視した運営管理機関業務を行っています。
導入後の場合
■ 制度を導入後、形骸化している
従業員向けの投資教育を行うことで、活用される制度を再構築できます。
■ 運用コストが高いと感じている
導入後15年以上経過している場合は、運営管理機関の変更によりコストを削減できる可能性があります。
■ 運営管理機関の対応に不満がある
運用商品の少なさや金融機関のフォローに不満がある場合は、不満を解消できる可能性があります。

FOCの企業型確定拠出年金(DC)
サービスとは

FOCのDCサービスは、企業と従業員の双方にとって、
本当に有用なDC制度の導入を支援するサービスです。
さらに、導入前の書類整備から導入後の継続教育までを
トータルサポートする、ベストパートナーを目指しています。

他社との違い

1投資教育の実施
DCに関するセミナーや勉強会を年に1度の継続教育として行い、従業員ごとにライフプランの相談も承ります。
2中立性
金融機関ではないため運用商品の運用会社に偏りがなく、企業経営等にも影響がありません。
3低廉な費用負担
大手金融機関と比較して導入・ランニングコストを抑えることが可能です。
4安心・信頼
FOC以外にも、SBIグループやみずほ信託銀行が制度をサポートしており、資産は分別管理しています。
5アウトソーサー
本業であるアウトソーシング事業で培ったノウハウを基に業務を分掌し負担を軽減します。

導入までのスケジュール

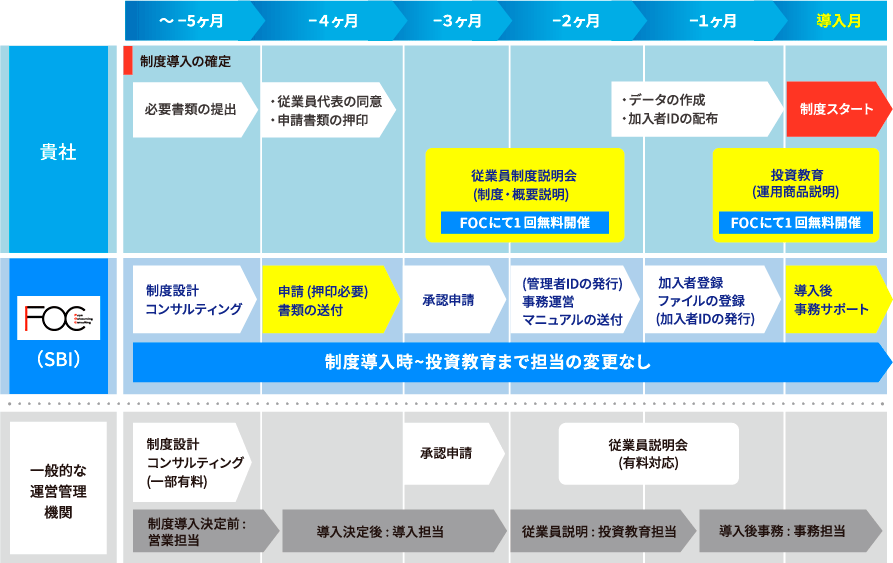
制度開始までは、地方厚生局への承認申請手続きの関係上事前準備に4~5ヶ月程度必要です。
以下のイメージをご確認ください。
導入までのスケジュール

サービス導入事例紹介

企業のメリット

企業負担なしで退職金制度を導入可能
掛金は全額損金計上
資産は従業員の専用口座で管理
つまり…
導入にあたって、
ほとんどリスクはありません

企業型確定拠出年金(DC)サービス概要

記録管理はSBI、資産管理機関はみずほになりますが、FOCは当該機関の商品を積極的に販売することはありません。

導入のご検討でご不明な点があれば
お気軽にご相談ください。

企業型確定拠出年金 FAQ

Q
具体的な税制メリットについて教えてください
A 会社が負担する掛金は全額損金の対象となります。掛金は個人の確定拠出年金口座に積み立てられますが、所得税法により個人の所得とは見なされません。60歳以降に受給権を取得し、受け取りを開始した時に初めて所得となります。なお、一時金で受け取る場合は退職所得・年金で受け取る場合は雑所得として課税されますが、各種控除が適用されます。
Q
社会保険料の軽減効果とは何ですか?
A 選択制で確定拠出年金を導入する場合、掛金額によっては社会保険料の負担が軽減できる場合があります。
従業員個々人の状況により異なるため、一概にはお答えできませんが、次の条件に基づいて試算を行うと選択制DCの場合は以下のような効果があります。
【条件】
40歳で給与月額35万円の従業員が、月額3万円を確定拠出年金掛金として拠出した場合(東京の一般事業者として試算)
●従業員の軽減効果
給与として受け取り確定拠出年金で拠出
額面給与(年)4,200,000円3,840,000円
確定拠出年金(年)0円360,000円
社会保険655,632円583,104円
所得税91,000円80,000円
住民税 (10%)180,800円159,200円
軽減効果-▲105,128円
●当前提で100名加入した場合の企業の社会保険料負担軽減効果
現行の企業負担額(年額)制度導入後の
企業負担額(年額)
社会保険料68,083,200円60,614,400円
軽減効果-▲7,468,800円
ただし、社会保険料の負担が軽減するということは、将来加入者が受給する老齢厚生年金等の受給額も減額される可能性があるということですので、現役時代の負担軽減だけではなく将来の受給額減額についてもしっかりと理解していただけるよう、企業(運営管理機関)から従業員への説明が必要です。
詳細なシミュレーションをご希望の場合は、お気軽にお問い合わせください。
Q
選択制DCでDC掛金を選択した従業員の残業代等はどう計算しますか?
A DC掛金相当額についても残業代等の計算の基礎に加え、DC拠出有無によって各従業員に不利益が生じないように給与規程を変更することが一般的です。詳細についてはお問い合わせください。
Q
選択制DCを導入したら給与明細は変更が必要ですか?
A 必要です。一般的には、給与の一部を減額して「ライフプラン手当」等の名称をつけるため、給与規程だけでなく給与明細についても変更が必要になります。詳細についてはお問い合わせください。
Q
60歳以降は掛金の積立はできますか?
A 2022年5月からは、企業型DCについては「厚生年金被保険者」であれば加入できるようになりました。ただし、企業型年金規約の定めは企業ごとに異なるため、定年年齢が60歳以上であっても「60歳到達時に資格喪失する」と定められている場合は、60歳以降は企業型年金に加入し続けることはできません。
この場合、60歳以上でも国民年金被保険者であれば、個人型DCに資産を移換し最大65歳まで掛金を拠出することができます。ただし、公的年金の受給を開始した場合には、個人型DCには加入ができません。
詳細は厚生労働省作成のチラシ(PDF)をご参照ください。
Q
掛金の積立てを停止することはできますか?
A 原則、掛金の拠出を休止することはできません。しかしながら、育児休業や介護休業など無給で休職する場合、年金規約に定めることにより掛金の拠出を停止できます。
Q
企業型DC制度に移行できる資産にはどのようなものがありますか?
A 会社の制度としては、「退職一時金制度」「確定給付企業年金」「中小企業退職金共済制度」の資産は、移換できる要件に該当した場合規約に定めることで移換できます。
また、個人としては、「前職で加入していた企業型DC」「個人型DC」「前職の確定給付企業年金・厚生年金基金の脱退一時金相当額」の資産は、申し出をすることで移換できます。
※会社個人のいずれも、要件がある場合には要件に該当しないと移換できませんので、詳細についてはお問い合わせください。
Q
確定拠出年金の給付の種類はどのようなものがありますか?
A ・60歳以降に受給要件を満たしていれば受給できる老齢給付金
・一定の障害状態になった場合に受給できる障害給付金
・死亡した場合に遺族に支払われる死亡一時金
の3種類があります。
なお、一定の条件を満たした場合には、脱退一時金を受給できる場合もあります。
Q
金融機関ではないのに加入者の資産を運用するのですか?
A 当社は運用商品の選定、地方厚生局への申請代行や事務サポートを行う運用関連運営管理機関です。FOCで直接加入者の資産をお預かりするのではなく、信託銀行で厳格に分別管理されております。また、加入者の情報は記録関連運営管理機関であるSBIベネフィット・システムズ株式会社が管理しておりますのでご安心ください。
Q
現在、他の運営管理機関で確定拠出年金を実施していますが、FOCのプランに加入することはできますか?
A はい。運営管理機関を他の金融機関からFOCに変更することは可能です。
ただし、加入者が現在運用中の商品を一旦売却し、FOCのプランで再度運用商品を購入しなおすことになるため、新規導入の場合と同様に、事前に従業員の同意を取得する必要があります。

企業型確定拠出年金(DC)とは

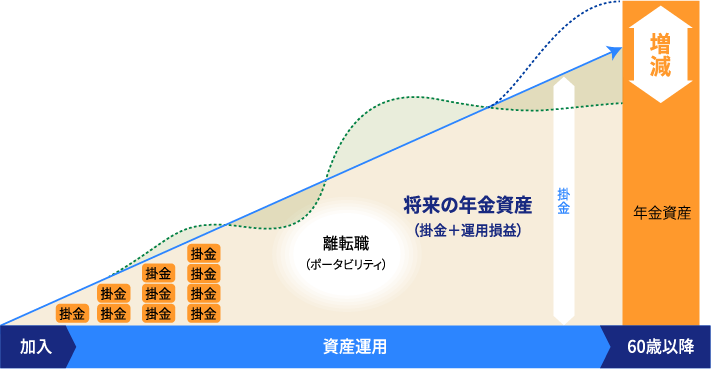
毎月拠出(積立て)する掛金を従業員が運用して、原則60歳以降に受け取る制度です。
企業型確定拠出年金の中でも「選択制DC」は、会社が確定拠出年金制度を導入し、従業員が加入するかしないかを選択できる制度です。
税制優遇が大きな制度のため、従業員にとっては会社が準備した制度で老後に向けて資産を積み立てることができる一方、会社にとっても、従業員の福利厚生の充実を図り定着率を上げる効果が期待できます。
原則60歳まで運用できるため、計画的に資産形成することができます。

企業型確定拠出年金(DC)のしくみ

確定拠出年金は①会社や加入者が毎月一定額の掛金を拠出して、②自分で運用商品を選択(運用)し、③原則60歳(※)から年金または一時金で受け取る制度です。
掛金が毎月自分の口座に積み立てられ、運用して得られた給付金が将来自分に戻ってくるため、イメージとしては「自分の年金を自分で準備する制度」と考えることができます。また、運用商品の選び方によって将来受け取れる給付金の額が変わるため、従業員のための投資教育が努力義務化されています。
※通算加入年数等が10年に満たない場合、加入した期間に応じて支給開始年齢が最長65歳までスライドします。

企業型確定拠出年金(DC)のメリットデメリット

Merit
加入者(従業員)に
3つの税制優遇メリット!
1
掛金が全額「非課税」
確定拠出年金の掛金は給与とみなされないため、所得税・住民税は課税されません。
2
運用益が「非課税」
運用中の利益(利息等)は課税されません。
3
受け取り時「税金控除」
一時金での受け取りは「退職所得控除」、年金での受け取りは「公的年金等控除」
の対象です。
Demerit
1
積み立てた年金資産は原則60歳まで引き出す
ことはできません。
ただし、60歳以降の資産を計画的に準備することができるともいえます。
2
厚生年金等の受給額が減少する可能性があります。
ただし、税金部分の効果があるため、「給付金等の減少額」よりも
「税負担の軽減効果」の方が大きくなるといえます。
3
運用成果によって受給額が元本割れする可能性が
あります。
ただし、元本確保型商品での運用であれば、元本割れすることはありません。

導入のご検討でご不明な点があれば
お気軽にご相談ください。

企業型確定拠出年金 ブログ

もっと見る

担当よりご挨拶

ここまでご覧いただきありがとうございます。

金融機関ではない当社が、確定拠出年金の運営管理機関業務をスタートさせた理由として、 本制度の仕組みを知らないまま、導入に後ろ向きな企業が数多く、かつ既に導入している企業についても、 従業員の認知度が低く、投資教育も長期間実施されていない状況が多々あり、「加入から一度も商品を変更していない」 「1年以上、運用状況を確認していない」という実態が多いことに気づいたためです。

本制度は、退職金制度としてだけでなく、従業員の自助努力を支援する「福利厚生制度」の一環としても導入できる制度であり、 労使双方にとってメリットのある制度です。
また、離・転職時にも資産を持ち運んで管理できる流動性もあり、自らの老後資金を準備する手段として広まってきています。
ただし、確定拠出年金は加入者が自分自身で将来の年金資産を運用する制度のため、制度を導入していることを「知らない」あるいは運用商品を「見直さない」ことは、将来の年金資産を結果的に目減りさせることに繋がりかねません。
いかに加入者に興味をもってもらうかが重要なポイントといえます。

「運営管理機関」は大半が金融機関ですが、当社は金融機関とは意趣が異なる事業会社としてのサービスを前提に、加入企業様の本当に価値ある制度導入の一添えを担えればと考えています。
FOCは「DCエバンジェリスト」を目指します。
確定拠出年金制度の導入を検討される際は、中立の立場であるFOCにぜひご相談ください。
会社概要
会社名
芙蓉アウトソーシング&コンサルティング株式会社
本社所在地
〒135-0061 東京都江東区豊洲5-6-36
豊洲プライムスクエア 4F
資本金
1億円
代表取締役社長
仁多見 斎
事業内容
総合アウトソーシング事業
Webサイト
https://www.noc-net.co.jp/
+
勧誘方針
確定拠出年金運営管理業務に係る方針

弊社は確定拠出年金制度における運営管理機関として、「確定拠出年金における運用の方法の選定及び加入者等に対する提示並びに 当該運用の方法に係る情報の提供業務」については以下に掲げる方針を順守し、当該業務を行っていくことを心掛けてまいります。