くもと編集
マーケター兼編集者
FOC 当コンテンツの編集者。
宝飾業界と広告会社を経て2008年 FOC入社。営業や制作ディレクターを経験し、現在はWebマーケティング担当兼当コンテンツの編集を担当。
「FOCのサービスに直接関係のない記事であっても、読んでくれた方の役に立つ情報をお伝えしていきます。」

powered by FOC
MENU
年末調整の計算は、1年間の給与総額から給与所得控除と所得控除を差し引いて課税給与所得金額を出し、税率を掛けて求めた年調年税額と、毎月の源泉徴収税額の合計との差額を精算する流れです。
8ステップで進め、年調年税額から源泉徴収税額の合計を差し引いた額がプラスなら追加徴収、マイナスなら還付になります。端数は工程ごとに処理が異なり、課税給与所得金額は1,000円未満を切り捨て、年調年税額は100円未満を切り捨てます。この記事では、令和8年分の改正点を踏まえ、各ステップの計算式、端数処理のルール、家族構成別の計算事例、ミスを防ぐ方法まで解説します。
この記事の目次
年末調整は、毎月の給与や賞与から源泉徴収してきた所得税の合計額を、1年間の給与総額に対する正しい年税額に合わせて精算する手続きです。
会社は従業員から提出された申告書をもとに年税額を計算し、徴収済みの税額との差額を還付または徴収します。令和8年分の計算手順や様式は、国税庁の「令和8年分 年末調整のしかた」に示されています。
年末調整の計算の核になるのは「年調年税額」です。これは、1年間の給与総額から所得控除などを差し引いて求めた課税給与所得金額に税率を適用して算出所得税額を出し、住宅借入金等特別控除額を差し引いた年調所得税額に、復興特別所得税分として102.1%を乗じて求めます。
国税庁の説明によると、年調年税額に100円未満の端数がある場合には、これを切り捨てます。
年調年税額が求まったら、1年間に源泉徴収した税額の合計と比べます。徴収税額の方が多ければ差額を還付し、少なければ差額を徴収します。この差額を、12月などその年の最後に支払う給与や賞与で精算します。
令和8年分は、税制改正により基礎控除・給与所得控除・扶養親族等の所得要件が変わります。令和8年11月までの毎月の源泉徴収は改正前の源泉徴収税額表で行い、12月の年末調整で改正後の基礎控除額や給与所得控除後の給与等の金額の表を用いて1年間の税額を計算します。改正の具体的な内容は、後の章で説明します。
年末調整の対象となるのは、原則として、会社に「給与所得者の扶養控除等(異動)申告書」を提出している人で、年末まで在籍して給与を受け取る人です。ただし、年の途中で退職した人や、年間の給与収入が2,000万円を超える人などは、会社では年末調整を行いません。主な区分は次のとおりです。
| 区分 | 主な該当者 |
|---|---|
| 年末調整の対象になる人 | 1年を通じて勤務している人、年の中途で就職し年末まで勤務している人、年の中途で著しい身体の障害などにより退職した人、12月に支給期の到来する給与の支払を受けた後に退職した人など |
| 年末調整の対象にならない人 | その年の給与の収入金額が2,000万円を超える人、年末調整を行う時までに扶養控除等(異動)申告書の提出がない人(乙欄適用者)、災害減免法により源泉徴収の猶予または還付を受けた人、日雇労働者など |
| 年の途中で退職した人(著しい身体の障害による退職、12月の給与支給後の退職など、上記「対象になる人」に当たる場合を除く) | 会社では年末調整を行わず、本人が確定申告で精算する |
年末調整の対象外となった人や、医療費控除・寄附金控除(ふるさと納税のワンストップ特例を使わない場合など)を受ける人は、本人が確定申告をします。年末調整と確定申告の両方が必要になる人については、よくある質問で扱います。
年末調整の計算では、従業員が記入する申告書と、控除を証明する書類、会社が保有する給与データが必要です。令和8年分の様式は、国税庁が10月ごろから公開しています。
| 区分 | 書類 | 計算で使う内容 |
|---|---|---|
| 従業員が提出する申告書 | 給与所得者の扶養控除等(異動)申告書 | 扶養控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除 |
| 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書 | 基礎控除、配偶者控除、配偶者特別控除、特定親族特別控除、所得金額調整控除 | |
| 給与所得者の保険料控除申告書 | 生命保険料控除、地震保険料控除、社会保険料控除、小規模企業共済等掛金控除 | |
| 給与所得者の(特定増改築等)住宅借入金等特別控除申告書 | 住宅ローン控除(2年目以降。初年度は確定申告が必要) | |
| 従業員が添付する書類 | 保険料控除証明書、住宅ローンの年末残高等証明書、国民年金保険料の控除証明書、前職の源泉徴収票(中途入社者)など | 各控除額の確認、前職分の給与・社会保険料・源泉徴収税額の合算 |
| 会社でそろえる書類・データ | 源泉徴収簿、1年分の給与・賞与の支給額と社会保険料等の金額、源泉徴収税額の集計 | 給与総額・徴収済み税額・社会保険料控除の集計 |
計算は、国税庁の「令和8年分 年末調整のしかた」に掲載されている速算表や給与所得控除後の給与等の金額の表を使い、源泉徴収簿に記入しながら進めます。国税庁はホームページに「年末調整計算シート」(Excel)を掲載しており、各手順の計算の一部が自動計算されます。各ステップの具体的な計算式は、次の章で順に説明します。
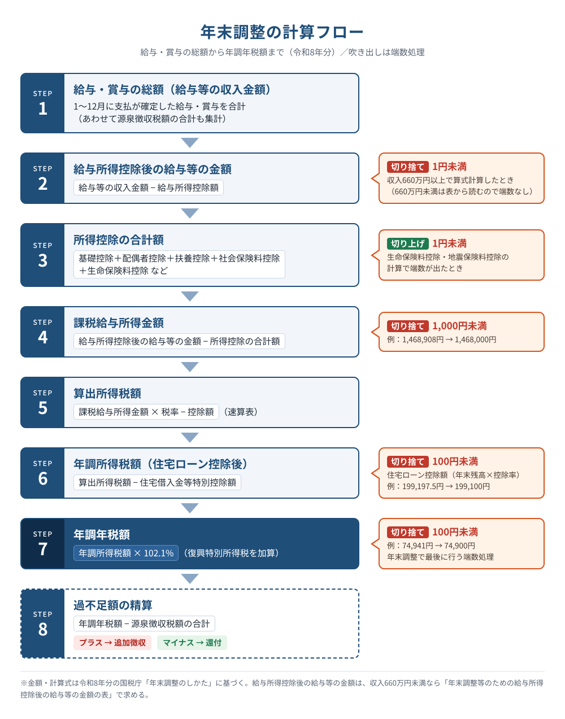
年末調整の計算は、1年間の給与総額から「年調年税額」を求め、毎月の給与や賞与から天引きしてきた源泉徴収税額の合計と比べる流れです。以下の8ステップを順に進めると、計算の抜け漏れを防げます。
なお、令和8年分の基礎控除や給与所得控除の最低保障額は改正されており、国税庁の「令和8年分 年末調整のしかた」でも基礎控除の引き上げなどへの注意が呼びかけられています。以下の計算式と金額は令和8年分を前提にしています。
最初に、その年に支払った給与と賞与の合計額、および毎月の給与・賞与から徴収した源泉徴収税額の合計を集計します。集計の元になるのは賃金台帳です。
集計する際は、次の点に注意します。
給与等の収入金額から給与所得控除額を差し引き、給与所得の金額を求めます。給与所得控除は、会社員の必要経費に相当する控除として、収入金額に応じて自動的に決まります。
計算式は次のとおりです。
給与所得の金額 = 給与等の収入金額 − 給与所得控除額 − 所得金額調整控除額(該当者のみ)
令和8年分の改正では、給与所得控除の最低保障額が65万円から74万円に引き上げられました。これに伴い「年末調整等のための給与所得控除後の給与等の金額の表」も令和8年分以後の内容に改正されています。
実務では、給与等の収入金額が660万円未満の場合は、国税庁の「年末調整等のための給与所得控除後の給与等の金額の表」から給与所得控除後の金額を直接読み取ります。この表は、収入金額の区分に応じた給与所得控除後の金額が一覧になっており、自分で計算する必要はありません。660万円以上の場合は、次の表の速算式で給与所得控除額を求めます。なお、660万円以上の区分は、令和8年分で改正対象となっていない範囲です。
| 給与等の収入金額 | 給与所得控除額 |
|---|---|
| 660万円以上850万円未満 | 収入金額 × 10% + 110万円 |
| 850万円以上 | 195万円(上限) |
給与等の収入金額が850万円を超える人のうち、次のいずれかに当たる人は、給与所得控除後の給与等の金額から「所得金額調整控除」を差し引いた金額が給与所得の金額になります。
控除額は「(給与等の収入金額 − 850万円)× 10%」で求めます。算式に用いる給与等の収入金額は1,000万円が上限のため、控除額は最大15万円です。1円未満の端数は切り上げます(端数処理の章で後述)。
適用を受けるには、従業員が「所得金額調整控除申告書」(基礎控除申告書などと一体の様式)を提出する必要があります。扶養控除と異なり、同じ世帯で夫婦ともに給与収入が850万円を超える場合などは、扶養親族をどちらの扶養にしているかにかかわらず、夫婦それぞれが適用を受けられます。
給与所得の金額から差し引く所得控除を、種類ごとに金額を確定して合計します。年末調整で扱う主な所得控除は次のとおりです。
| 所得控除の種類 | 確認する書類・金額の出どころ |
|---|---|
| 基礎控除 | 給与所得者の基礎控除申告書(合計所得金額の見積額で判定) |
| 配偶者控除・配偶者特別控除 | 給与所得者の配偶者控除等申告書 |
| 扶養控除 | 給与所得者の扶養控除等(異動)申告書 |
| 障害者控除・ひとり親控除・寡婦控除・勤労学生控除 | 給与所得者の扶養控除等(異動)申告書 |
| 社会保険料控除 | 給与から控除した社会保険料の年間合計、国民年金保険料などの控除証明書 |
| 小規模企業共済等掛金控除 | 給与所得者の保険料控除申告書、掛金の払込証明書 |
| 生命保険料控除・地震保険料控除 | 給与所得者の保険料控除申告書、保険会社発行の控除証明書 |
基礎控除は、令和8年分から本則が58万円から62万円に引き上げられ、令和8年・9年分は特例加算があります。合計所得金額が489万円以下の場合は特例により42万円が加算され、最大104万円になります。合計所得金額に応じた基礎控除額の判定は申告書の「控除額の計算」欄で行います。
各控除の金額や要件の詳細は、扶養控除等申告書や保険料控除申告書の記載内容をもとに確認します。ここでは、確定した各控除額を合計する作業を行います。
ステップ2で求めた給与所得の金額から、ステップ3で合計した所得控除の総額を差し引き、課税給与所得金額を求めます。
計算式は次のとおりです。
課税給与所得金額 = 給与所得の金額 − 所得控除の合計額
差し引いた結果に1,000円未満の端数がある場合は、これを切り捨てます。計算結果がマイナスやゼロになる場合は課税給与所得金額がゼロとなり、算出所得税額も発生しません。この場合、1年間に徴収された源泉徴収税額は全額が還付の対象になります。端数処理の考え方は、後続の端数処理の章で整理します。
課税給与所得金額に、次の「所得税の速算表」の税率を掛け、控除額を差し引いて算出所得税額を求めます。税率は課税給与所得金額が大きいほど高くなる超過累進税率で、年末調整でも通常の所得税と同じ速算表を使います。
たとえば課税給与所得金額が300万円の場合、300万円 × 10% − 97,500円 = 202,500円が算出所得税額です。
住宅借入金等特別控除(住宅ローン控除)の適用を受ける人は、算出所得税額から控除額を差し引きます。所得控除が課税対象の所得から差し引かれるのに対し、住宅ローン控除は税額そのものから差し引く「税額控除」である点が異なります。
計算式は次のとおりです。
住宅ローン控除後の所得税額 = 算出所得税額 − 住宅借入金等特別控除額
年末調整で住宅ローン控除を受けられるのは、最初の適用年分に確定申告を済ませ、2年目以降に税務署から送付された「住宅借入金等特別控除申告書」と「年末残高等証明書」を会社に提出した人です。控除額は、申告書に記載された「年末調整で控除を受ける金額」を使います。差し引いた結果がマイナスになる場合は、住宅ローン控除後の所得税額(年調所得税額)をゼロとして扱います。控除額そのものの計算や端数処理は、後続の端数処理の章で扱います。
ステップ6で求めた金額に、復興特別所得税を加えます。復興特別所得税は、基準所得税額(住宅ローン控除後の所得税額)の2.1%で、所得税とあわせて納めます。
計算式は次のとおりです。
年調年税額 = 住宅ローン控除後の所得税額 × 102.1%
算出した年調年税額は、100円未満の端数を切り捨てます。たとえばステップ5の例(202,500円)で住宅ローン控除がない場合、202,500円 × 102.1% = 206,752.5円となり、100円未満を切り捨てた206,700円が年調年税額です。
最後に、ステップ7の年調年税額と、ステップ1で集計した1年間の源泉徴収税額の合計を比べ、過不足額を確定します。
還付額は、会社が国に納付する源泉所得税から差し引いて従業員に支給する形で精算します。追加徴収の場合は、従業員への給与から差し引いて国に納付します。精算した結果は、源泉徴収票の「源泉徴収税額」欄に年調年税額として記載します。還付になるケースと追加徴収になるケースの背景は、注意点の章で取り上げます。
年末調整の端数処理は、原則として切り捨てです。切り上げるのは、生命保険料控除・地震保険料控除の計算で出る1円未満の端数と、所得金額調整控除額の1円未満の端数です。計算の段階ごとに端数の単位(1円・100円・1,000円)が異なるため、どの段階でどの単位を処理するかを押さえておく必要があります。
国税庁の通達では、国税の確定金額を算出する過程で出た算出額に1円未満の端数があるときは切り捨てると定められています(国税庁 国税通則法基本通達 第119条関係)。年末調整の計算でもこれが基本で、控除額の計算など個別に切り上げが指定されているものだけが例外になります。
切り上げと切り捨ての区分は次のとおりです。
| 計算の工程 | 端数が出る場面 | 処理 | 例・注意点 |
|---|---|---|---|
| 給与所得控除後の給与等の金額 | 1円未満 | 切り捨て | 収入660万円未満は表を引くため端数は生じない。例:収入7,777,777円 → 5,899,999.3円 → 5,899,999円 |
| 所得金額調整控除額 | 1円未満 | 切り上げ | (収入金額 − 850万円)× 10%。例:収入8,888,888円 → 38,888.8円 → 38,889円。前行と逆の処理なので注意 |
| 生命保険料控除額 | 1円未満 | 切り上げ | 一般・介護医療・個人年金の3区分それぞれで計算してから合計する。国税庁の手引きに「その端数は切り上げて計算します」と明記。切り捨てと説明している解説記事もあるため注意 |
| 地震保険料控除額(旧長期損害保険料がある場合) | 1円未満 | 切り上げ | 地震保険料だけなら5万円以下は全額・5万円超は一律5万円なので端数は生じない。旧長期損害保険料の計算(支払額×1/2+5,000円)で端数が出たときに切り上げる |
| 住宅借入金等特別控除額 | 100円未満 | 切り捨て | 年末残高 × 控除率。1円未満ではなく100円未満。例:199,197.5円 → 199,100円 |
| 課税給与所得金額 | 1,000円未満 | 切り捨て | 例:1,468,908円 → 1,468,000円。切り捨て忘れは以降の税額すべてに影響する |
| 年調年税額 | 100円未満 | 切り捨て | 年調所得税額 × 102.1%。例:74,941円 → 74,900円。年末調整で最後に行う端数処理 |
| 社会保険料(毎月の給与天引き) | 50銭以下/50銭超 | 切り捨て/切り上げ | 年末調整ではなく毎月の給与計算側の処理。年末調整では合計するだけで、改めて端数処理はしない |
| 申告書に記入する収入金額・所得金額 | — | 端数処理しない(1円単位で記入) | 会社側の計算工程の端数処理とは別の話。従業員が金額を丸める必要はない |
「未満」はその位を含まないため、1円未満の端数とは小数点以下の部分を指します。たとえば21,189.87円を1円未満切り上げにすると21,190円、切り捨てにすると21,189円です。
計算の工程で端数処理が必要になるのは、次の3つの段階です。
1つ目は、給与所得控除後の給与等の金額です。給与の総額が660万円以上の場合は、表に金額が載っていないため、算式で求めます。この算式で求めた金額に1円未満の端数があるときは、切り捨てます。660万円未満の場合は表から金額を読み取るため、端数処理は不要です。
2つ目は、課税給与所得金額です。給与所得控除後の給与等の金額から各種所得控除の合計額を差し引いたあと、1,000円未満の端数を切り捨てます。たとえば差引後の金額が3,456,789円なら、課税給与所得金額は3,456,000円です。
3つ目は、年調年税額です。年調所得税額に102.1%を掛けて求めた金額の100円未満を切り捨てます。たとえば年調所得税額が150,000円の場合、150,000円×102.1%=153,150円となり、年調年税額は153,100円です。
所得金額調整控除の適用を受ける人は、この控除額の1円未満の端数だけ切り上げる点に注意が必要です。算式に用いる給与等の収入金額は1,000万円が上限で、算出した金額に1円未満の端数があるときは切り上げます。
生命保険料控除と地震保険料控除は、控除額の計算過程で小数点以下が出ることがあります。この場合は1円未満の端数を切り上げて控除額とします。
端数が出る主な場面は、保険料の払込額に2分の1や4分の1などの割合を掛けて控除額を求めるときです。たとえば旧制度の生命保険料で、年間の支払保険料が60,001円の場合、50,000円超100,000円以下の区分の算式「支払保険料×4分の1+25,000円」では40,000.25円となり、切り上げた40,001円が控除額になります。
控除額の算式や上限額そのものは、ステップ3(所得控除の合計)で扱う内容のため、ここでは端数の扱いのみ示します。
| 控除の種類 | 端数が出る場面 | 処理 |
|---|---|---|
| 生命保険料控除 | 支払保険料に割合を掛ける区分で、控除額に1円未満が出るとき | 1円未満切り上げ |
| 地震保険料控除 | 旧長期損害保険料で、支払保険料に割合を掛ける区分で、控除額に1円未満が出るとき | 1円未満切り上げ |
なお、社会保険料控除のように支払った金額をそのまま控除する項目は、計算を伴わないため端数処理の対象にはなりません。
住宅ローン控除は、年末調整では「年調住宅借入金等特別控除額」として、年調所得税額の計算の途中で差し引きます。年末残高等の金額に控除率を掛けて控除額を求め、100円未満の端数は切り捨てます。
たとえば年末残高が28,456,789円で控除率が0.7%の場合、28,456,789円×0.7%=199,197.5円となり、控除額は199,100円です。
住宅ローン控除額は、算出所得税額から差し引く税額控除です。そのため、1,000円未満を切り捨てる課税給与所得金額の端数処理とは別の工程で扱います。控除額の計算に必要な書類や適用条件の詳細は、ステップ6の解説を参照してください。
端数の単位を取り違えやすい箇所は次のとおりです。
| 取り違えやすい点 | 正しい扱い |
|---|---|
| 課税給与所得金額を100円未満で切り捨ててしまう | 1,000円未満を切り捨てる |
| 年調年税額を1円未満で切り捨てて終わる | 102.1%を掛けたあと、100円未満を切り捨てる |
| 住宅ローン控除額を1,000円未満で切り捨てる | 100円未満を切り捨てる |
| 保険料控除の1円未満を切り捨てる | 1円未満を切り上げる |
この章では、家族構成の異なる5つのケースで、年末調整の計算を最初から最後まで追います。計算の手順そのものは前の章の8ステップと同じなので、ここでは各ケースで「どの控除が加わるか」「どの金額が変わるか」に注目してください。
各事例には、次の共通の前提を置いています。
年調年税額の端数は、復興特別所得税を加えた後の金額の100円未満を切り捨てます。端数処理の詳細は前の章で説明しているので、ここでは結果だけを示します。
| 事例 | 家族構成 | 年収 | 年調年税額 |
|---|---|---|---|
| 事例1 | 配偶者(収入なし)、16歳の子 | 500万円 | 5万4,100円 |
| 事例2 | 配偶者(収入あり)、21歳・18歳の子 | 600万円 | 5万5,100円 |
| 事例3 | ひとり親、18歳の子 | 450万円 | 3万7,700円 |
| 事例4 | 配偶者、同居の75歳の母 | 550万円 | 5万9,200円 |
| 事例5 | 特別障害者の配偶者 | 500万円 | 3万5,200円 |
年収500万円の会社員で、収入のない配偶者と16歳の子を扶養しているケースです。社会保険料は70万円とします。
16歳の子は、扶養控除の対象になる年齢(16歳以上)に当たります。16歳未満の子は扶養控除の対象になりません。そのため、この事例では配偶者控除と扶養控除の両方が加わります。
| 計算の項目 | 金額 | 計算の内容 |
|---|---|---|
| 給与所得控除後の給与等の金額 | 356万円 | 500万円-(500万円×20%+44万円) |
| 所得控除の合計 | 250万円 | 社会保険料70万円+基礎控除104万円+配偶者控除38万円+扶養控除38万円 |
| 課税給与所得金額 | 106万円 | 356万円-250万円 |
| 算出所得税額 | 5万3,000円 | 106万円×5% |
| 復興特別所得税を加えた額 | 5万4,113円 | 5万3,000円×102.1%(1円未満切り捨て) |
| 年調年税額 | 5万4,100円 | 100円未満を切り捨て |
1年間に源泉徴収された所得税の合計が5万4,100円より多ければ差額が還付され、少なければ不足額を徴収します。
年収600万円の会社員で、パート勤務の配偶者(給与収入110万円)、21歳の大学生、18歳の高校生を扶養しているケースです。社会保険料は85万円とします。
配偶者の給与収入110万円は、令和8年分の給与所得控除の最低保障額74万円を差し引くと、所得は36万円です。令和8年分は扶養親族等の所得要件が合計所得58万円以下から62万円以下(給与収入では123万円以下から136万円以下)に引き上げられています。配偶者の所得36万円は62万円以下なので、配偶者控除の対象です。
子の区分は年齢で決まります。19歳以上23歳未満の扶養親族は特定扶養親族で、控除額は63万円です。21歳の子がこれに当たります。18歳の子は一般の扶養親族で、控除額は38万円です。子の所得要件と、子の収入が一定額を超えた場合の特定親族特別控除は、後の章で説明します。
| 計算の項目 | 金額 | 計算の内容 |
|---|---|---|
| 給与所得控除後の給与等の金額 | 436万円 | 600万円-(600万円×20%+44万円) |
| 所得控除の合計 | 328万円 | 社会保険料85万円+基礎控除104万円+配偶者控除38万円+特定扶養控除63万円+扶養控除38万円 |
| 課税給与所得金額 | 108万円 | 436万円-328万円 |
| 算出所得税額 | 5万4,000円 | 108万円×5% |
| 復興特別所得税を加えた額 | 5万5,134円 | 5万4,000円×102.1%(1円未満切り捨て) |
| 年調年税額 | 5万5,100円 | 100円未満を切り捨て |
事例1より年収は100万円高いものの、特定扶養控除・18歳の子の扶養控除・社会保険料の分だけ所得控除が増えるため、年調年税額はほぼ同じ水準になります。
年収450万円の会社員で、配偶者がおらず、生計を一にする18歳の子(総所得金額等が62万円以下)と暮らしているケースです。社会保険料は65万円とします。
ひとり親控除は、合計所得金額が500万円以下であることなどの要件を満たす場合に35万円を控除できます。この事例の合計所得金額は316万円なので、所得要件に問題はありません。また、ひとり親控除は扶養控除と併用できるため、子の扶養控除38万円も加わります。
| 計算の項目 | 金額 | 計算の内容 |
|---|---|---|
| 給与所得控除後の給与等の金額 | 316万円 | 450万円-(450万円×20%+44万円) |
| 所得控除の合計 | 242万円 | 社会保険料65万円+基礎控除104万円+ひとり親控除35万円+扶養控除38万円 |
| 課税給与所得金額 | 74万円 | 316万円-242万円 |
| 算出所得税額 | 3万7,000円 | 74万円×5% |
| 復興特別所得税を加えた額 | 3万7,777円 | 3万7,000円×102.1%(1円未満切り捨て) |
| 年調年税額 | 3万7,700円 | 100円未満を切り捨て |
ひとり親控除を受けるには、扶養控除等申告書の該当欄に記入する必要があります。記入がないと、年末調整で控除が反映されません。
年収550万円の会社員で、配偶者(合計所得62万円以下)と、同居している75歳の母親を扶養しているケースです。母親の合計所得も62万円以下(年金収入のみの場合は、公的年金等控除後の所得で判定)とします。社会保険料は80万円とします。
70歳以上の扶養親族は老人扶養親族に区分され、本人または配偶者の直系尊属で同居している場合は「同居老親等」として控除額が58万円になります。同居していない場合は48万円、一般の扶養親族は38万円です。
| 扶養親族の区分 | 年齢(その年12月31日時点) | 控除額 |
|---|---|---|
| 一般の扶養親族 | 16歳以上19歳未満、23歳以上70歳未満 | 38万円 |
| 特定扶養親族 | 19歳以上23歳未満 | 63万円 |
| 老人扶養親族(同居老親等以外) | 70歳以上 | 48万円 |
| 老人扶養親族(同居老親等) | 70歳以上で、同居している直系尊属 | 58万円 |
| 計算の項目 | 金額 | 計算の内容 |
|---|---|---|
| 給与所得控除後の給与等の金額 | 396万円 | 550万円-(550万円×20%+44万円) |
| 所得控除の合計 | 280万円 | 社会保険料80万円+基礎控除104万円+配偶者控除38万円+同居老親等の扶養控除58万円 |
| 課税給与所得金額 | 116万円 | 396万円-280万円 |
| 算出所得税額 | 5万8,000円 | 116万円×5% |
| 復興特別所得税を加えた額 | 5万9,218円 | 5万8,000円×102.1%(1円未満切り捨て) |
| 年調年税額 | 5万9,200円 | 100円未満を切り捨て |
母親が施設に入所している、または病院に長期入院している場合は、同居とみなされるかどうかで控除額が58万円か48万円かに分かれます。扶養控除等申告書には、同居の有無を区別して記入します。
年収500万円の会社員で、特別障害者に該当する配偶者(合計所得62万円以下)と同居しているケースです。社会保険料は70万円とします。
障害者控除の額は、障害の程度と同居の有無で決まります。扶養している配偶者が特別障害者で、本人と同居している場合は、障害者控除として75万円を配偶者控除に加えて受けられます。
| 区分 | 控除額 |
|---|---|
| 障害者 | 27万円 |
| 特別障害者 | 40万円 |
| 同居特別障害者(同居している配偶者・扶養親族が特別障害者の場合) | 75万円 |
| 計算の項目 | 金額 | 計算の内容 |
|---|---|---|
| 給与所得控除後の給与等の金額 | 356万円 | 500万円-(500万円×20%+44万円) |
| 所得控除の合計 | 287万円 | 社会保険料70万円+基礎控除104万円+配偶者控除38万円+同居特別障害者控除75万円 |
| 課税給与所得金額 | 69万円 | 356万円-287万円 |
| 算出所得税額 | 3万4,500円 | 69万円×5% |
| 復興特別所得税を加えた額 | 3万5,224円 | 3万4,500円×102.1%(1円未満切り捨て) |
| 年調年税額 | 3万5,200円 | 100円未満を切り捨て |
障害者控除を受けるには、扶養控除等申告書の障害者欄への記入が必要です。身体障害者手帳などで障害の区分を確認できる場合は、その区分に従って「障害者」か「特別障害者」かを記入します。
| 改正項目 | 変わった内容 | 計算のどこに効くか |
|---|---|---|
| 基礎控除 | 本則が62万円に引き上げ。令和8・9年分は合計所得金額に応じた特例加算があり最大104万円 | ステップ3の所得控除。本人の所得見積額によって控除額が変わるため、基礎控除申告書の記載確認が必須 |
| 給与所得控除 | 最低保障額が69万円に引き上げ。令和8・9年分はさらに特例の上乗せあり | ステップ2。令和8年分の「年末調整等のための給与所得控除後の給与等の金額の表」を使う |
| 扶養親族等の所得要件 | 扶養親族・同一生計配偶者の合計所得金額の要件を引き上げ | ステップ3。配偶者・扶養親族に該当するかの判定基準が変わる |
| 特定親族特別控除 | 19歳以上23歳未満の親族が対象。令和8年分からは月々の源泉徴収にも反映 | ステップ3。同一の親族について複数の納税者が適用することはできない |
| 生命保険料控除の特例 | 23歳未満の扶養親族がいる場合、一般生命保険料控除の上限を引き上げ(令和8・9年分) | ステップ3。ただし生命保険料控除全体の限度額は変わらない |
| 通勤手当の非課税枠 | マイカーなど交通用具で通勤する人について、駐車場等の料金相当額(上限5,000円)を非課税限度額に加算できる(令和8年4月1日以後に支払う通勤手当から) | ステップ1の給与総額の集計。勤務先や駅の周辺の駐車場が対象で、自宅付近の駐車場は対象外。公共交通機関の限度額(月15万円)は据え置き |
| 申告書・源泉徴収簿の様式 | 基礎控除・給与所得控除・所得要件の改正に合わせた控除額の計算欄の変更など | 転記先が変わる。前年の様式を使い回さないよう注意 |
| (参考)防衛特別所得税 | 2027年以降に導入予定 | 令和8年分の年末調整には影響しない |
令和8年分の年末調整では、国税庁が案内する改正点として、基礎控除の引き上げ、給与所得控除の最低保障額の引き上げ、扶養親族等の所得要件の改正、23歳未満の扶養親族を有する場合の生命保険料控除の特例の創設があります。詳細は国税庁の「令和8年分 年末調整のしかた」で確認できます。
計算式の流れ自体は変わりませんが、ステップ2(給与所得控除)、ステップ3(所得控除)の数字が変わります。
令和8年11月までの毎月の給与に係る源泉徴収事務は、従来どおり改正前の源泉徴収税額表を使います。改正後の基礎控除額や所得要件は、令和8年12月の年末調整で反映します。そのため、毎月の源泉徴収税額は改正前の基準で計算されており、年末調整で改正分が精算されます。
| 項目 | 令和7年分 | 令和8年分 | 年末調整で影響するステップ |
|---|---|---|---|
| 基礎控除(本則) | 58万円 | 62万円 | ステップ3 |
| 基礎控除の特例加算(合計所得金額489万円以下) | 所得に応じ37万・30万・10万円(最大95万円) | 42万円(最大104万円) | ステップ3 |
| 給与所得控除の最低保障額 | 65万円 | 74万円(給与収入219万1,000円未満) | ステップ2 |
| 扶養親族等の所得要件 | 改正前の要件 | 給与収入136万円まで拡大 | ステップ3 |
| 生命保険料控除 | 改正前の控除 | 23歳未満の扶養親族がいる場合の特例を新設 | ステップ3 |
基礎控除は、本則が58万円から62万円に上がりました。合計所得金額が489万円以下の場合は、特例による上乗せが37万円から42万円に拡大されるため、合計で最大104万円になります。なお、合計所得金額2,350万円超の場合の基礎控除額に改正はありません。
特例加算の金額は合計所得金額によって異なります。たとえば合計所得金額が132万円以下、132万円超336万円以下、336万円超489万円以下の区分は、令和8・9年分ではいずれも104万円です。この特例は令和8・9年分の時限措置で、令和10年分以後は区分ごとに金額が分かれます(令和10年分以後は132万円以下が99万円、132万円超が62万円など)。令和10年分以後に基礎控除が変わるため、翌年以降の年末調整でも金額を確認する必要があります。
給与所得控除は、最低保障額が65万円から74万円に引き上げられました。この引き上げは、本則の4万円の引き上げと、令和8・9年分に限る5万円の特例上乗せを合わせたものです。令和8・9年分は、給与収入が219万1,000円未満の人が対象の範囲です(令和7年分は190万円以下)。
実務上は、次の2点が変わります。
この2つの引き上げにより、所得税がかからない給与収入の目安(課税最低限)は178万円まで広がります。
扶養親族等の所得要件は、給与収入が136万円までの親族が対象になるよう緩和されました。背景には、給与所得控除の最低保障額の引き上げに伴い、必要経費に算入する金額の最低保障額が65万円から74万円(本則69万円+令和8・9年分の特例5万円)に引き上げられたことがあります(62万円+74万円=136万円)。これにより、同一生計配偶者や扶養親族に該当できる給与収入の上限が上がります。
特定親族特別控除は、令和7年分から導入されている、19歳以上23歳未満の親族の給与収入が一定額を超えても段階的に控除を受けられる制度です。令和8年分の申告書様式でも「給与所得者の特定親族特別控除申告書」が基礎控除申告書や配偶者控除等申告書と一体になった様式で引き続き使われています。親族の収入要件が変わるため、従業員が申告書の判定欄を令和8年分の基準で記入しているかを確認します。
12月から新たに扶養に入る親族がいる場合は、申告書の再提出が必要になります。年の途中で控除対象外だった親族が、改正後の要件で12月時点に対象となるケースがあるためです。具体的な扶養控除等の金額は、ステップ3の所得控除の合計に含めて計算します。
| 区分 | 年間の支払保険料 | 控除額の計算式 | 備考 |
|---|---|---|---|
| 通常 (一般生命保険料・介護医療保険料・個人年金保険料の各区分) | 20,000円以下 | 支払保険料の全額 | 3区分それぞれで計算して合計する。合計には適用限度額がある |
| 20,000円超 40,000円以下 | 支払保険料 × 1/2 + 10,000円 | 検索でよく調べられる「2分の1」の式はこれ | |
| 40,000円超 80,000円以下 | 支払保険料 × 1/4 + 20,000円 | 検索でよく調べられる「4分の1」の式はこれ | |
| 80,000円超 | 一律40,000円 | これ以上支払っても控除額は増えない | |
| 子育て特例 (23歳未満の扶養親族がいる場合の一般生命保険料・令和8・9年分) | 30,000円以下 | 支払保険料の全額 | 金額帯そのものが通常と異なる点に注意 |
| 30,000円超 60,000円以下 | 支払保険料 × 1/2 + 15,000円 | ||
| 60,000円超 120,000円以下 | 支払保険料 × 1/4 + 30,000円 | ||
| 120,000円超 | 一律60,000円 | 生命保険料控除全体の限度額は変わらないため、必ず控除額が増えるとは限らない |
令和8年分から、年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例が創設されました。対象は、23歳未満の扶養親族がいる給与所得者で、一般生命保険料控除の適用額が拡充されます。対象となる扶養親族の年齢や控除額の具体的な上限は、国税庁の案内と令和8年分の「給与所得者の保険料控除申告書」の記載に従ってください。
計算上の注意は次のとおりです。
改正後の基礎控除額や給与所得控除の最低保障額は、令和8年12月の年末調整から反映されます。令和8年11月までに退職した人は、会社での年末調整を受けないため、退職時点の源泉徴収票の金額は改正前の基準で計算されたままです。
この場合、本人が確定申告をすることで、改正後の基礎控除額や給与所得控除が適用されます。会社は、11月までに退職する従業員に対して、改正後の控除を受けるには本人による確定申告が必要になることを、源泉徴収票の交付時に伝えます。
| 従業員の状況 | 改正後の控除の反映方法 | 会社の対応 |
|---|---|---|
| 令和8年12月に在職している人 | 会社の年末調整で反映される | 改正後の控除額・表で年調年税額を計算する |
| 令和8年11月までに退職した人 | 本人の確定申告で反映する | 源泉徴収票を交付し、確定申告が必要な旨を案内する |
年の途中で入社した人は、前の勤務先の源泉徴収票を提出してもらい、前職分と合算して年末調整を行います。前職を11月までに退職している場合、前職分の源泉徴収税額は改正前の基準で計算されているため、会社の年末調整で改正後の基礎控除額を差し引いて精算されます。
年末調整の計算は、算式どおりに進めても、結果の見え方や事後対応で戸惑いやすい手続きです。ここでは、計算結果が想定と異なる場合の考え方、税務調査で確認されやすい点、計算ミスが見つかった後の対応、従業員への事前周知、書類の保管について整理します。
年末調整は「還付される手続き」と受け取られがちですが、実際は1年間の源泉徴収税額の合計と、年調年税額との差を精算する手続きです。年調年税額のほうが多ければ、不足額を従業員から徴収します。
徴収になりやすい主なケースは次のとおりです。
| ケース | 徴収になりやすい理由 |
|---|---|
| 年の途中で扶養親族が減った | 毎月の源泉徴収では、扶養親族等の数を多く見積もった月額表で税額を計算している場合があり、年末に扶養控除が減ると税額が不足する |
| 扶養控除等申告書を提出していなかった | 年の途中で申告書を提出した場合、それまで乙欄で控除されなかった扶養控除等が年末調整で反映されず、税額が不足することがある。なお、年末調整を行う時までに申告書を提出していない従業員は年末調整の対象外となる |
| 年の途中で副収入や給与以外の所得が増えた | 年末調整は勤務先の給与だけを対象に計算するため、他の所得は反映されない |
| 賞与が多く、月額表で見積もった税額が不足した | 賞与の源泉徴収は前月の社会保険料等控除後の給与額と扶養親族等の数に応じた税率で行うため、年間の税額と一致しないことがある |
不足額は、原則として12月に支給する給与から差し引いて徴収し、会社が納付します。徴収額が大きくなる従業員には、12月の手取りが減る可能性を事前に伝えておくと、問い合わせを減らせます。
源泉所得税の調査では、年末調整で控除した内容が、申告書や証明書類と合っているかが確認されます。指摘につながりやすいのは、次のような点です。
| 指摘されやすい点 | 確認される内容 |
|---|---|
| 扶養親族等の所得要件 | 配偶者や扶養親族の合計所得金額が要件を超えていないか。令和8年分は所得要件が改正されているため、旧要件のまま判定していないかが論点になる |
| 扶養親族の重複控除 | 同じ親族が他の従業員の扶養控除や、本人の別の勤務先での控除と二重になっていないか |
| 保険料控除の証明書類 | 申告額と保険料控除証明書の金額が一致しているか、控除証明書の添付や確認が漏れていないか |
| 住宅ローン控除 | 初年度に確定申告をしているか、2年目以降の申告書と残高証明書が揃っているか |
| 給与の集計 | 通勤手当の非課税限度額を超えた分や、現物給与などの課税対象が給与に含まれているか |
| 国外居住親族 | 親族関係書類や送金関係書類が保管されているか |
会社が申告書の記載内容を確認せずに控除すると、後から控除が否認され、源泉所得税の不足分を会社が納付することになる場合があります。従業員の申告内容は、控除証明書や前年の申告書と照合し、不明な点はその都度本人に確認することが基本です。
年末調整の計算や控除の適用を誤っていたことが後から分かった場合は、気づいた時期によって対応が異なります。
| 気づいた時期 | 対応 | 会社側の主な作業 |
|---|---|---|
| 源泉徴収票を交付する前 | 年末調整の計算をやり直す | 正しい年調年税額で再計算し、過不足を精算する |
| 源泉徴収票の交付後から翌年1月末まで | 再年末調整(再年調)を行う | 再計算して差額を精算し、源泉徴収票を再発行する |
| 翌年1月末を過ぎてから、従業員の控除漏れに気づいた | 従業員本人が確定申告(還付申告)をする | 訂正した源泉徴収票を本人に交付する |
再年調の期限は、一般に翌年1月31日までとされています。この期限を過ぎると、会社による再年調はできず、従業員本人が確定申告で精算する流れになります。訂正した源泉徴収票は、会社が従業員に再交付します。
会社の計算ミスにより源泉徴収税額が不足していた場合は、会社が不足分を納付します。納付が遅れると、不納付加算税や延滞税の対象になる可能性があります。
年末調整の計算結果は、従業員が提出する申告書の内容で決まります。提出書類の不備や記入漏れは、計算のやり直しや、控除の取りこぼしにつながります。会社から従業員へ、次の点を事前に案内しておくと、提出後の差し戻しを減らせます。
令和8年分は申告書の様式も変更されています。前年分の様式を使うと、控除額の計算欄が合わず、再提出が必要になることがあります。最新の様式を配布しているかも、案内時に確認してください。国税庁は令和8年分の年末調整がよくわかるページを開設しており、パンフレットや動画、各種様式を入手できます。
従業員から提出を受けた扶養控除等(異動)申告書、基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書、保険料控除申告書、住宅借入金等特別控除申告書などは、会社が保管します。これらの申告書は、法定の保存期間が提出期限の属する年の翌年1月10日の翌日から7年間とされています。
保管の際は、次の点に注意してください。
保存期間や電子保存の要件は、税制改正や国税庁の取扱いの変更で見直されることがあるため、実際に保管する際は国税庁の最新の案内で確認してください。
年末調整の計算ミスは、従業員が提出する申告書の記載内容の誤りと、会社側の入力・計算の誤りの2つから生じます。ミスが残ったまま源泉徴収票を発行すると、再計算や関係先への書類の再提出が必要になるため、書類の回収段階と計算段階の両方で対策を取ります。
エクセルや電卓による手計算では、控除額の判定、数式の管理、端数処理、転記の4つの場面でミスが起こりやすくなります。扶養控除や保険料控除のように判定条件や計算が複雑な項目は、特に入念な確認が必要とされています。
| ミスの種類 | 具体例 | 防ぐための確認方法 |
|---|---|---|
| 扶養親族の判定誤り | 年の途中の結婚・出産・就職による家族構成の変化が反映されていない | 申告書の記載日時点の状況と、年末時点の状況を従業員に確認する |
| 控除額の入力誤り | 保険料控除証明書の金額と申告書の記載額が一致していない | 申告書の控除額を証明書の金額と1件ずつ突き合わせる |
| 数式・参照のずれ | 行の挿入や削除で数式の参照先がずれる、前年のファイルを流用して旧年分の税額表が残る | 毎年、税額表と数式を最新の年分に差し替え、サンプルの従業員で検算する |
| 端数処理の誤り | 切り上げと切り捨てを取り違える | 端数処理のルールを一覧にし、計算シートの該当セルに注記する |
| 転記・集計の誤り | 給与・賞与の総額や源泉徴収税額の転記漏れ、人数分の集計漏れ | 給与台帳の年間合計と、年末調整シートの集計値を照合する |
これらを減らす方法として、次のような運用が挙げられます。
なお、控除申告書の記載内容そのものを従業員が誤るケースもあります。控除の適用条件を事前に周知し、記入例を配布しておくと、会社側で確認する手間が減ります。周知する内容の詳細は、前章の「従業員に事前に周知しておくこと」で扱っています。
給与計算ソフトや年末調整システムを使うと、税額表・控除額・端数処理がシステム側に組み込まれているため、手計算で起きやすい数式のずれや端数の取り違えを避けられます。税制改正に合わせたアップデートが提供される製品であれば、毎年の計算式の修正作業も不要になります。
従業員の申告をデータで回収できる製品では、申告書類をデータで集め、提出状況を一覧で管理できるため、作業効率が上がりミスの軽減につながるとされています。紙の申告書を会社側が再入力する工程がなくなるため、転記ミスも起こりにくくなります。
| 比較項目 | エクセル・手計算 | 給与計算ソフト・年末調整システム |
|---|---|---|
| 税額・控除額の更新 | 担当者が毎年、税額表や数式を手作業で修正する | 製品側のアップデートで反映される(対応状況は製品ごとに異なる) |
| 端数処理 | 担当者がルールを把握し、数式に組み込む | あらかじめ組み込まれている |
| 申告書の回収・転記 | 紙やPDFの内容を担当者が入力する | 従業員がデータで入力・提出でき、再入力が不要になる製品がある |
| 提出状況の把握 | 一覧表を別に作って管理する | 未提出者や不備のある申告書を一覧で確認できる製品がある |
| 主な注意点 | 数式の破損や前年データの流用に気づきにくい | 従業員の入力内容や判定結果を人が確認する工程は必要 |
システムを使っても、扶養親族の状況や控除証明書の内容など、入力元のデータが誤っていれば計算結果も誤ります。導入後も、源泉徴収票の金額と計算結果の照合や、複数人による確認は続けてください。
それでもミスが見つかった場合は、給与支払報告書と法定調書合計表の提出期限である翌年1月31日より前であれば、会社側で年末調整の再計算ができます。再計算の手順や、期限後に判明した場合の対応は、前章の「計算を間違えたときのやり直し」で扱っています。
端数処理は、計算の工程や控除の種類によって異なり、一律に切り上げ・切り捨てが決まっているわけではありません。主な取扱いは次の表のとおりです。
| 対象 | 端数処理 |
|---|---|
| 給与所得控除後の給与等の金額 | 1円未満の端数は切り捨て |
| 課税給与所得金額 | 1,000円未満の端数は切り捨て |
| 年調年税額(復興特別所得税を加えた後の金額) | 100円未満の端数は切り捨て |
| 生命保険料控除・地震保険料控除の計算 | 1円未満の端数は切り上げ |
| 住宅ローン控除額 | 100円未満の端数は切り捨て |
保険料控除と所得金額調整控除だけが切り上げで、それ以外の主要な工程は切り捨てと覚えておくと整理しやすくなります。各工程の具体的な計算例は、端数処理の章と計算事例の章で確認してください。
住宅ローン控除額は、年末残高に控除率を掛けて算出した金額のうち、100円未満の端数を切り捨てます。算出した控除額は、ステップ5で求めた算出所得税額から差し引きます。
住宅ローン控除は、初年度は確定申告が必要で、2年目以降に年末調整で適用を受けられます。年末調整で控除を受けるには、従業員が「給与所得者の(特定増改築等)住宅借入金等特別控除申告書」と、金融機関から交付される年末残高等証明書を提出する必要があります。控除額が算出所得税額より大きく、引ききれない場合の扱いは、ステップ6の解説で確認してください。
給与等の収入金額が分かれば、国税庁の「年末調整等のための給与所得控除後の給与等の金額の表」で調べられます。この表は、年間の給与等の収入金額から給与所得控除後の金額を直接読み取れるもので、令和8年分以後の表も給与所得控除の最低保障額の引き上げに伴って改正されています。
表を使わずに計算する場合は、収入金額に応じた給与所得控除額を差し引きます。令和8・9年分は、給与所得控除の最低保障額が74万円に引き上げられています。収入金額が表の区分に当てはまるかどうかで取扱いが変わるため、次の点を確認してください。
| 収入金額の状況 | 調べ方 |
|---|---|
| 年間の給与等の収入金額が660万円未満 | 国税庁の表で、収入金額の区分に対応する給与所得控除後の金額を読み取る |
| 年間の給与等の収入金額が660万円以上 | 収入金額に応じた計算式で給与所得控除額を求め、収入金額から差し引く |
給与所得控除の区分ごとの計算式と具体的な計算手順は、ステップ2で説明しています。
計算を間違えただけで、直ちに罰則が科されるわけではありません。ただし、結果として源泉所得税の納付が不足していた場合は、本税に加えてペナルティの税が課されることがあります。主な内容は次のとおりです。
| 状況 | 会社側に生じる可能性があるもの |
|---|---|
| 控除額の過大計上などで、徴収・納付すべき税額が不足していた | 不足額の追加納付、不納付加算税、延滞税 |
| 控除の適用誤りを会社が見逃していた | 従業員への追加徴収と、会社による不足額の納付 |
| 意図的に事実を仮装・隠蔽していた | 重加算税の対象になる場合がある |
誤りに気づいた場合は、自主的に修正して不足分を納付することで、加算税の負担が軽くなる取扱いがあります。再年調や確定申告による修正の方法は、計算を間違えたときのやり直しの章で説明しています。
年末調整を受けたうえで、さらに確定申告が必要になる、または申告したほうが有利になる主なケースは次のとおりです。
| 区分 | ケース |
|---|---|
| 申告が必要な人 | 給与以外の所得(副業など)の合計が20万円を超える人 |
| 2か所以上から給与を受け取り、年末調整を受けなかった給与と他の所得の合計が20万円を超える人 | |
| 年間の給与収入が2,000万円を超える人(この場合は年末調整の対象外) | |
| 申告すると還付を受けられる人 | 住宅ローン控除を初めて受ける人(初年度) |
| 年間の医療費が一定額を超え、医療費控除を受ける人 | |
| ふるさと納税で、ワンストップ特例制度を使わなかった人 | |
| 年末調整までに申告書を提出できず、控除が反映されなかった人 |
年末調整で処理できる控除と、確定申告でしか受けられない控除は異なります。年末調整後に確定申告をする場合は、勤務先から交付される源泉徴収票の内容を基に、年末調整で反映済みの控除も含めて申告書を作成します。給与収入が2,000万円を超える場合、年末調整の対象外となります(※詳細は『年末調整の対象になる人・ならない人』の章を参照)。
年末調整や住民税の計算など給与計算業務には年に数回繁忙期がありますが、繁忙期だけアウトソーシングしても給与計算業務は効率化できません。FOCはアウトソーシング30年/1000社の実績と高い専門性で、総合的に給与計算業務の効率化を支援します。
サービスの特徴
FOCは、30年/1,000社以上のノウハウを活かし、御社のコア業務の生産性向上、バックオフィス部門のコスト削減に貢献します。
ライタープロフィール
くもと編集
マーケター兼編集者
FOC 当コンテンツの編集者。
宝飾業界と広告会社を経て2008年 FOC入社。営業や制作ディレクターを経験し、現在はWebマーケティング担当兼当コンテンツの編集を担当。
「FOCのサービスに直接関係のない記事であっても、読んでくれた方の役に立つ情報をお伝えしていきます。」
関連記事を見る
タグから探す
人事・総務・経理部門の
根本的な解決課題なら
芙蓉アウトソーシング&
コンサルティングへ
SERVICE
私たちは、お客様の
問題・課題を解決するための
アウトソーシングサービスを
提供しています
30年にわたり1,000社の人事・総務・経理など管理部門に対してコスト削減、業務効率化の支援をしてきたFOCだからこそできる、ソリューションをご提供します。
アウトソーシング・BPOの枠を超え、クライアントの本質的な課題解決のために、最適なサービスを提供します。
CLOSE